
今福の築古実家を売るなら必見!売却方法と税制優遇を分かりやすく解説
相続で引き継いだ実家が築古のまま長く空き家になっていると、固定資産税の負担や老朽化の不安など、気になることが次々と出てきます。しかも相続税には申告期限があり、実家をいつまでにどう売却するかによって、使える控除や手取り額も大きく変わります。そのため、やみくもに売り出すのではなく、相続登記や税制優遇のルールを押さえたうえで、実家の売却方法を計画的に考えることが重要です。この記事では、築年数が古い今福の実家をお持ちの方に向けて、相続税の申告期限や売却期限、相続空き家3,000万円特別控除などを踏まえながら、損をしないためのポイントを分かりやすく解説します。まずは全体の流れをつかみ、ご自身の状況に当てはめて整理していきましょう。
城東区今福の築古実家を売る前に知るべき基礎知識
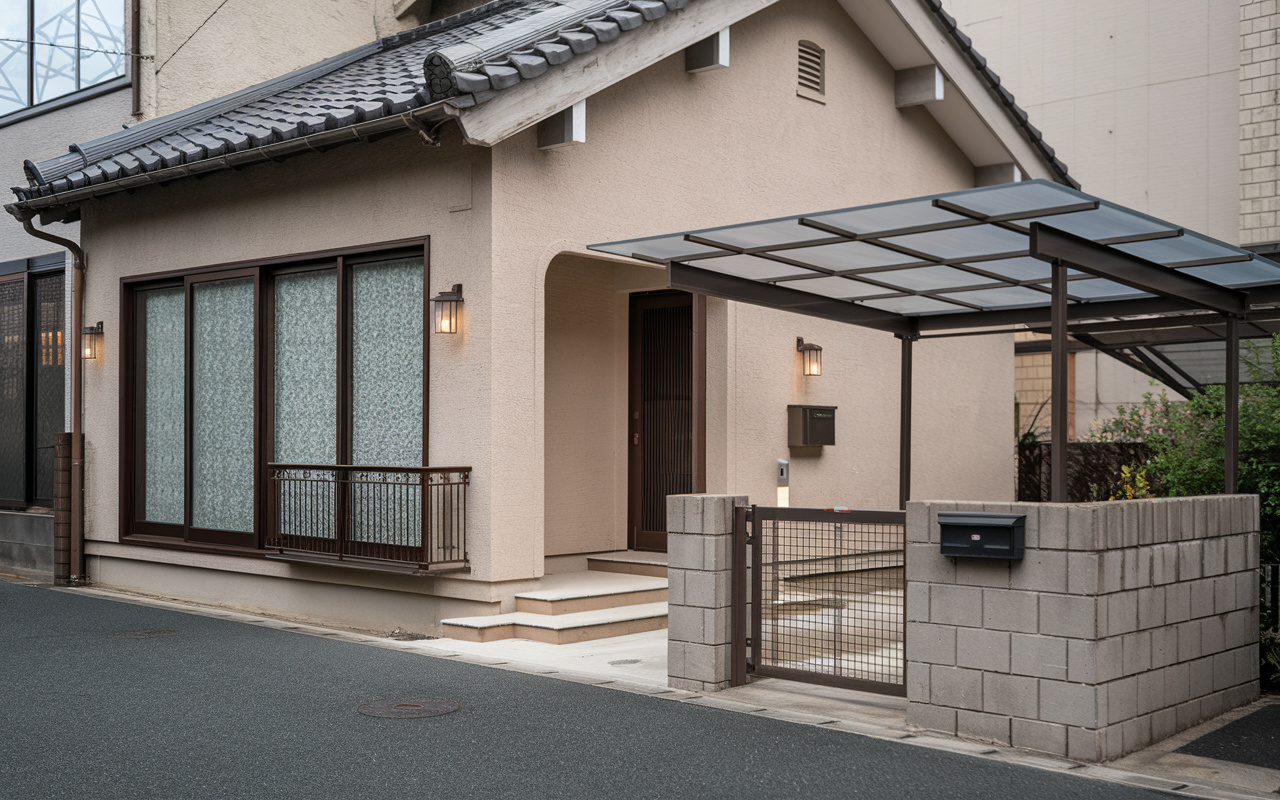
まず、築年数が古い一戸建てを売却する際は、建物の価値と土地の価値を分けて考えることが大切です。国土交通省の中古戸建て住宅に関する資料では、一定の築年数を経過した木造住宅は建物評価が大きく下がり、実務上は土地の価格が中心になる傾向が示されています。そのため、不動産の現場では土地値で考え古家はおまけという意味合いで「土地値+古家付き」という見方をすることが多いです。実家の築年数や構造、リフォーム履歴によっては建物部分にも評価が付く場合があるため、まずは土地と建物の両面から現状を整理することが重要です。
次に、築年数と耐震基準の違いが売却しやすさに大きく影響します。建築基準法の耐震基準は1981年6月に大きく見直され、それ以前に建築確認を受けた建物は旧耐震、以後は新耐震として区別されています。一般的に、新耐震基準で建てられた住宅は耐震性への安心感から購入希望者が見つかりやすく、住宅ローンも利用しやすいという特徴があります。一方で、旧耐震の木造住宅は耐震診断や耐震補強の有無が重視されるため、その結果によっては古家付き土地として土地価値を中心に売却を検討することもあります。
また、誰も住んでいない実家を長期間そのままにしておくと、空き家問題や固定資産税の負担といったリスクが高まります。空家対策特別措置法では、適切な管理が行われていない空き家が特定空家に指定されると行政から指導や勧告を受ける可能性があり、固定資産税の住宅用地特例が外れるおそれも指摘されています。さらに、老朽化や防犯上の不安、近隣への景観や安全面の影響なども無視できません。このため、相続から一定期間が経過した段階や相続税の申告期限を迎える前など、税金や維持管理費の負担が重くなる前に売却を具体的に検討することが望ましいです。
| 項目 | 主な内容 | 売却前の確認ポイント |
|---|---|---|
| 土地値+古家付き | 建物価値が小さい築古戸建 | 土地と建物の評価区分 |
| 旧耐震と新耐震 | 1981年基準改正による差 | 建築年月と耐震性能の把握 |
| 空き家放置リスク | 特定空家指定や税負担増 | 管理状況と売却時期の検討 |
相続した今福の築古実家|相続登記と相続税申告期限のポイント
相続により実家を取得した場合は、まず所有者をはっきりさせるために相続登記を行う必要があります。相続登記の申請義務化により、相続開始からおおむね3年以内の申請が求められており、正当な理由なく怠ると過料の可能性があります。また、登記名義を整理しておくことで、その後の売却手続きも進めやすくなります。相続人同士で話し合いのうえ、できるだけ早めに必要書類の準備に着手することが大切です。
相続登記の手続きでは、被相続人の戸籍一式や相続人全員の戸籍、住民票、固定資産評価証明書など多くの書類が必要になります。さらに、遺言書の有無や遺産分割協議書を作成するかどうかによっても準備すべき書類が変わります。書類の取得には時間がかかることがあるため、役所へは余裕を持って請求することが重要です。不備があると法務局での手続きが止まってしまうため、事前に必要書類の一覧を確認し、漏れなく集めるようにしましょう。
相続税がかかる場合には、被相続人の死亡を知った日の翌日から数えて10か月以内に申告と納税を行う必要があります。この期限までに現金での納税が難しいと見込まれるときは、延納や物納といった制度の利用も検討されますが、いずれも事前の申請と審査が必要です。相続税の納税に売却代金を充てる場合には、相続登記や遺産分割協議にかかる期間も踏まえて、売却活動の開始時期を逆算しておくことが欠かせません。期限直前になって慌てることがないよう、早い段階で全体のスケジュールを整理しておくと安心です。
| 段階 | 主な内容 | 目安時期 |
|---|---|---|
| 相続発生直後 | 戸籍収集と相続人確認 | 死亡後〜2か月程度 |
| 権利関係整理 | 遺産分割協議と相続登記 | 死亡後〜6か月程度 |
| 売却と申告準備 | 売却活動と相続税申告 | 死亡後10か月以内 |
相続空き家3,000万円特別控除など築古実家に使える主な税制優遇
築年数が古い実家を相続して売却する場合には、譲渡所得から最大3,000万円まで差し引くことができる相続空き家3,000万円特別控除が代表的な制度です。この特例は、被相続人が一人で居住していた家屋とその敷地を相続し、一定の期限内に売却したときに利用できます。また、相続税の一部を取得費に加算できる特例など、他にも譲渡所得税を抑えるための制度があります。制度ごとに要件や期限が細かく決められているため、売却前に一つずつ整理して確認することが大切です。
相続空き家3,000万円特別控除は、被相続人の居住用家屋またはその敷地を相続開始の日から3年を経過する日の属する年の12月31日までに譲渡した場合に適用できます。耐震性がない古い家屋の場合は、耐震改修を行うか家屋を取り壊して更地として譲渡することが要件とされています。また、売却代金が1億円以下であることや相続開始の直前に被相続人以外が居住していないことなどの条件もあります。この特例は適用期間が設定されているため、期限を見据えて売却計画を立てることが重要です。
相続した不動産を売却する際の譲渡所得税では、相続税額の一部を取得費に加算できる取得費加算の特例があります。これは相続開始日の翌日から相続税の申告期限の翌日以后3年を経過する日までに譲渡した場合に利用でき、相続税を一部経費として扱うことで課税される利益を抑える仕組みです。ただし、この取得費加算の特例は相続空き家3,000万円特別控除との併用が認められていないため、どちらを使う方が有利か検討する必要があります。さらに、相続や贈与で取得した土地建物の取得費はもともとの購入代金や登記費用などを基に計算される点も押さえておきたいところです。
相続空き家3,000万円特別控除を含む各種特例を最大限活用するには、売却期限と必要書類を早めに整理することが欠かせません。具体的には、相続関係を証明する戸籍関係書類、被相続人が居住していたことを示す住民票の除票、家屋や敷地に関する登記事項証明書などが求められます。また、相続税の申告書や納税額が分かる書類は取得費加算の特例を検討する際の前提となります。これらの書類と適用期限を一覧にしておくことで、どの特例を優先して使うか、売却時期をいつにするかといった判断がしやすくなります。
| 制度名 | 主な内容 | 主な期限・留意点 |
|---|---|---|
| 相続空き家3,000万円特別控除 | 譲渡所得から最大3,000万円控除 | 相続開始から3年経過年の12月31日までの譲渡 |
| 取得費加算の特例 | 相続税額の一部を取得費に加算 | 相続税申告期限の翌日以后3年経過日までの譲渡 |
| その他の譲渡所得特例 | 取得費や控除額の計算を軽減 | それぞれに個別の適用要件と期限 |
城東区今福の築古実家をスムーズに売却する具体的ステップ
まず、築年数が古い実家の売却では、土地と建物の評価を分けて考えることが大切です。特に、周辺の土地相場や公示地価を把握しておくと、おおよその売却価格帯の目安が見えてきます。この際、国土交通省が公表している公示地価や都道府県地価調査など公的な価格情報を確認すると、相場感をつかみやすくなります。こうした基準を踏まえ、実際の査定額との違いを理解しながら売却方針を整理していくことが重要です。
次に、古家付き土地としてそのまま売却するか、解体して更地にしてから売却するかを比較検討します。古家付き土地のまま売る場合は、解体費用の負担が不要で早期に売却活動へ移りやすいという利点があります。一方、更地にすると買主側が建築計画を立てやすくなり、需要によっては購入検討者の幅が広がる可能性があります。ただし、解体費用の負担や更地にすることで固定資産税が上がる場合もあるため、費用と将来の税負担を総合的に見極める必要があります。
売却方針を固めたら、相続登記や必要書類の準備を進めつつ、売買契約から引き渡しまでのスケジュールを具体的に組み立てます。一般的には、価格の目安を把握した後に媒介契約を結び、販売活動、購入申込、売買契約、残代金決済と引き渡しという流れになります。この過程で、相続税の申告期限や各種特例の適用期限との整合を図ることが大切です。契約書の内容や引き渡し条件、付帯設備の扱いなど、細かな点を事前に整理しておくことで、トラブルを避けながらスムーズな売却につなげることができます。
| ステップ | 主な内容 | 確認ポイント |
|---|---|---|
| 相場把握 | 公示地価等の価格確認 | 土地相場と査定額差 |
| 売却方針 | 古家付きか更地か選択 | 解体費用と税負担 |
| 契約実務 | 契約から引き渡しまで | 期限と条件の整理 |
まとめ
今福の築古実家は、「古いから売れない」とあきらめる必要はありません。相続登記や相続税の申告期限を意識しつつ、相続空き家3,000万円特別控除などの優遇を組み合わせれば、手取り額を大きく変えられます。築年数や耐震基準、古家付き土地として売るか更地にするかなど、検討すべきポイントは多くありますが、不動産と税の流れを整理すればスムーズに進められます。「うちのケースでいちばん得な売却方法を知りたい」という方は、ぜひ一度ご相談ください。
大阪市城東区で「相続した不動産」を放置せず、損をせずに安心して手放すための具体的な手順や税金、買取についてもっと詳しく知りたい方は、こちらの【完全ガイド】もあわせてご覧ください。
【大阪市城東区】相続不動産の売却総合ガイド!古い長屋・空き家・借地を損せず手放すプロの方法
\ 大阪市・城東区の不動産売却にお悩みの方へ /
「古い連棟や長屋だから、売れるか不安…」
「相続の手続きから、その後の売却までまとめて任せたい」
「遠方に住んでいて、空き家の管理や雑草の手入れができない」
そんな時は、長屋・連棟戸建ての買取実績が豊富な井上不動産株式会社にお任せください!
■ 現状のままで丸投げOK!(荷物置き去り、雑草放置でもそのまま買取)
■ 面倒な手続きもワンストップ!(提携司法書士と連携し、相続登記もサポート)
■ ご近所に知られず秘密厳守!(地域密着のスピード査定・即現金化も可能)
あなたのご状況・お悩みからご覧ください